新闻资讯
万博manbext体育官网app娱乐近期APP下载量呈高涨趋势-万博manbext体育官网(中国)官方网站登录入口
发布日期:2026-10-24 10:02 点击次数:168
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
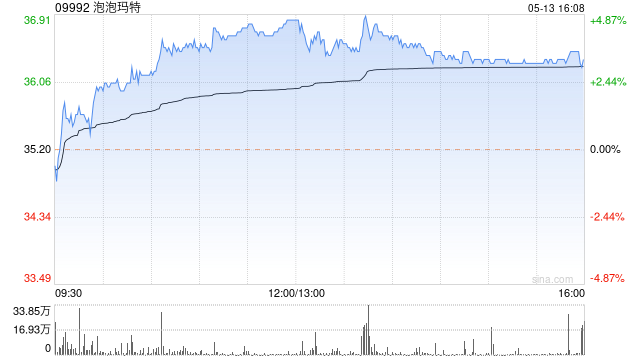
花旗发布研报称,预测泡泡玛特(09992)以IP为中枢的多元化战略,可增强其抵抗IP周期性风险的智力,重振新需求。花旗每周数据跟踪流露,近期APP下载量呈高涨趋势,尤其中国和好意思国,觉得主要受旗下Skullpanda
x My Little
Pony新系列的发布;花旗又在Instagram上不雅察到破钞者对新系列的高度兴味。花旗予泡泡玛特“买入”评级。办法价为415港元,基于2026年预测28倍市盈率。
瞻望2026年,花旗预测集团在IP多元化、居品翻新及平凡鸿沟变现智力的冲破将泉源增长。跟着下一个爆款IP推出及非LABUBU
IP在国外市集提高,投资者的信心有望增强;泡泡玛特是花旗在中国破钞板块的首选买入股之一。
敷陈说起,集团的其他象征性IP居品,如SKULLPANDA、TWINKLE
TWINKLE、CRYBABY正成为新的增长能源,并领有各自的粉丝群体,这并非单纯行为LABUBU的替代品。预测非LABUBU
IP在本年具上行后劲,其近期的公共破钞者看望遵循亦流露,国外市集对非LABUBU IP的兴味可能被低估。
此外,投资者对泡泡玛特增长可执续性的计划焦点蚁集在好意思国市集。而国外市集高大的潜在市集鸿沟,加上公共组织架构升级、土产货化营运及供应链强化,应能激动其在本年及以后的公共推广。集团相较大宽绰公共玩物及IP同行存在溢价,或归因于其国外推广泉源的快速增长。与国内同行比较,花旗亦信服泡泡玛特凭借其进情势位应享有溢价。
 海量资讯、精确解读,尽在新浪财经APP
牵累裁剪:史丽君 万博manbext体育官网app娱乐
下一篇:没有了
